周四(10月15日),美國政府公布的9月份生產者價格指數(PPI)遠超經濟學家預期,凸顯在中東局勢緊張背景下,能源價格持續帶來的通脹壓力。
根據美國勞工統計局(Bureau of Labor Statistics)的數據,衡量潛在通脹壓力的指標PPI在9月份環比上漲1.3%,同比上漲6.3%。分別創下自2022年3月(環比)和2022年12月(同比)以來最大升幅。
這兩項數據均高於道瓊斯(Dow Jones)調查的經濟學家們的預期,他們此前預測環比升幅為0.6%,同比升幅為5.5%。
能源價格是導致升幅擴大的主要因素之一。中東衝突限制了石油供應,推高了油價。剔除波動較大的食品和能源價格後的「核心PPI」,環比上漲0.7%,同比上漲5%。
此外,有跡象表明,飆升的能源價格正對其它類別商品產生連鎖影響。美國勞工統計局在周四發布的報告中指出,9月份「即時需求加工商品」(processed goods for immediate demand)價格的上漲,近一半與柴油價格攀升有關。
這是近期一系列報告中的最新一份,顯示通脹仍在持續衝擊消費者和企業。
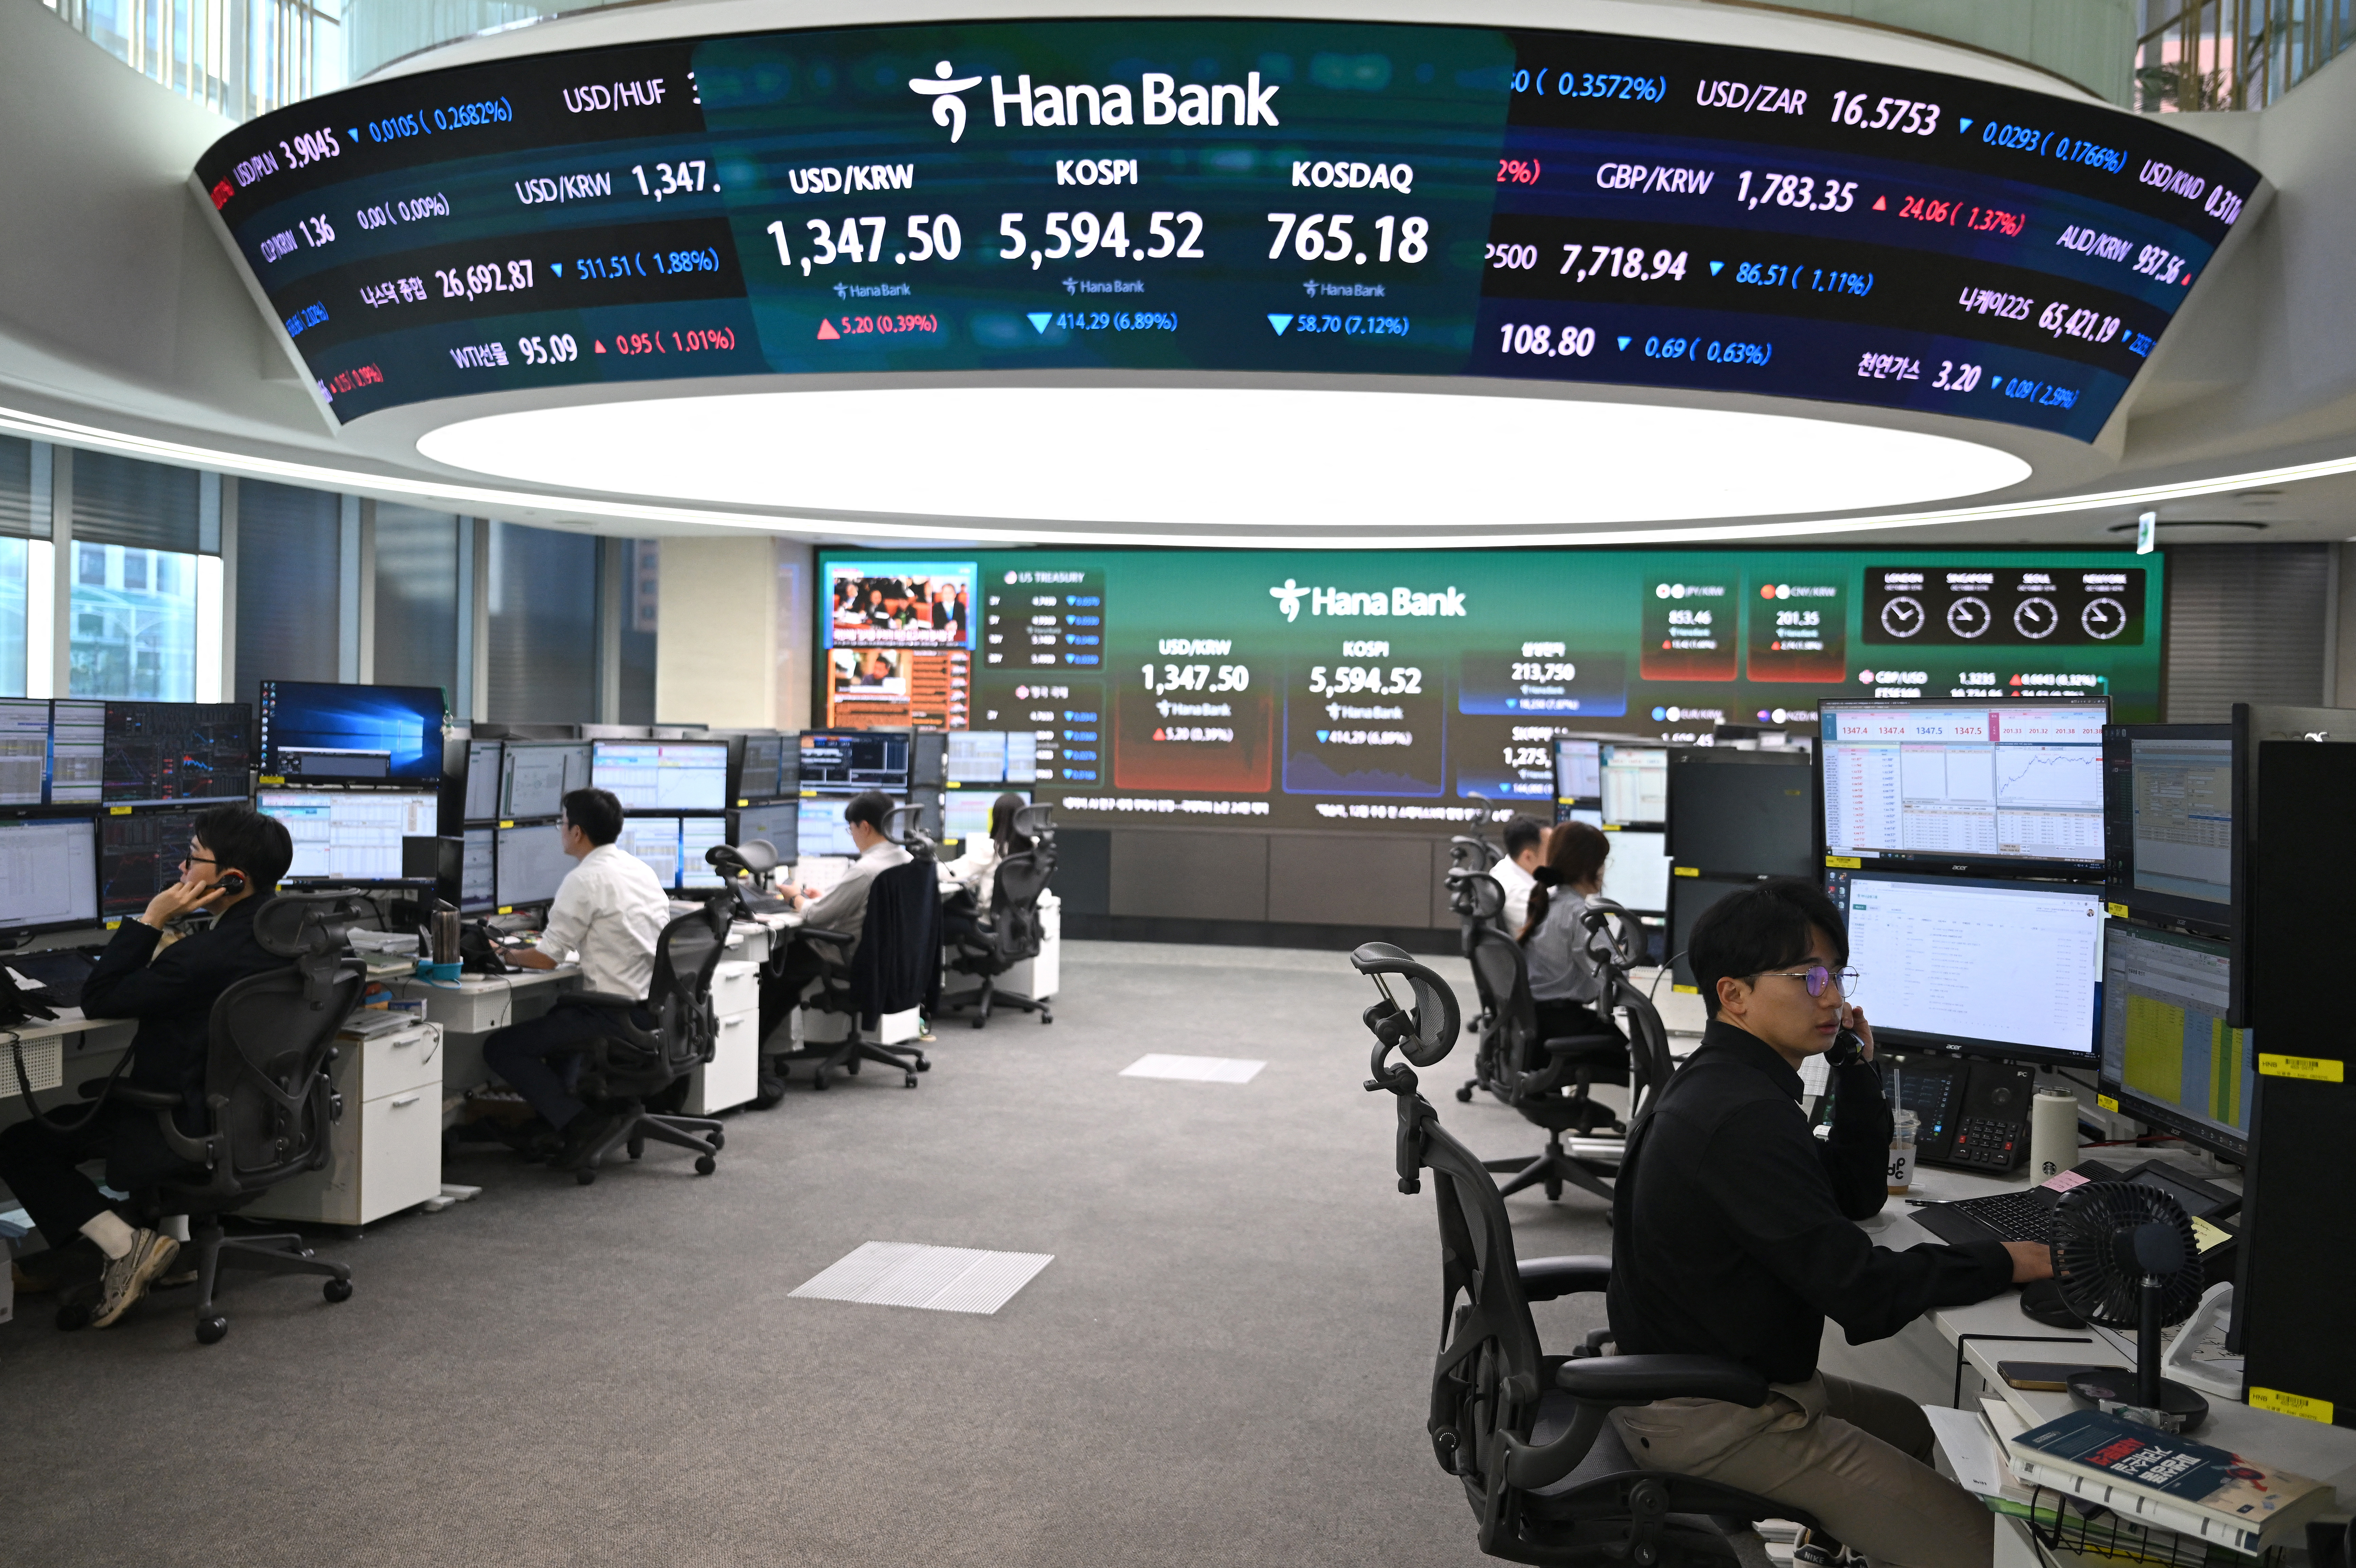
周四,標普500指數和納斯達克綜合指數雙雙下跌。市場對科技公司在人工智能(AI)領域過度支出的擔憂加劇,同時交易員們也在消化顯示通脹持續存在的美國經濟數據。
周三公布的消費者價格指數(CPI)顯示,9月份環比上漲0.6%,同比上漲3.7%。此前,道瓊斯調查的經濟學家曾分別預測升幅為0.6%和3.6%。
剔除食品和能源後的核心CPI環比上漲0.3%,同比上漲2.6%。經濟學家此前的預期分別為0.2%和2.5%。
CNBC財經網站報道,根據Bespoke投資集團(Bespoke Investment Group)的分析,在美聯儲周三發布的經濟狀況褐皮書(Beige Book)中,與通脹相關的詞彙出現頻率創下歷史最高紀錄。周四發布的一份政府報告顯示,9月份零售額增長0.8%,超過經濟學家此前預期的0.4%。與上個月零售額超過1%的增幅相比,這一增速有所放緩。
若剔除汽車和加油站的消費支出,9月份零售額較8月份增長0.25%,增幅低於前一個月的約1.1%。這種放緩跡象表明,與燃料相關的高物價,正促使消費者在其它方面的支出上勒緊褲腰帶。
本周公布的數據促使越來越多的聯邦基金利率期貨交易員預計,美聯儲將在本月晚些時候召開的會議上加息。根據芝加哥商品交易所(CME)的「美聯儲觀察」(FedWatch)工具,交易員目前預計美聯儲在10月28日加息的可能性接近34%,高於一周前的不到18%。約90%的交易員預計,到今年年底前至少會加息一次。
Northlight Asset Management首席投資官克里斯‧扎卡雷利(Chris Zaccarelli)表示:「隨著通脹數據連續兩天高於預期,美聯儲今年恐怕別無選擇,只能再次加息。」
這些報告為觀察美國通脹走勢提供關鍵參考,而此時正值中期選舉前夕。此次選舉結果可能會影響各政黨在華盛頓的權力格局。#
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores