會員專享


中國經濟正面臨一個更深層的矛盾:製造業能生產的東西越來越多,企業卻陷入激烈的價格戰;與此同時,居民對養老、醫療、幼托、教育、文化娛樂、體育等服務的需求不斷增加,供給卻沒有跟上。
上海交通大學安泰經濟與管理學院教授、全國政協委員陸銘9月21日接受《人民政協報》專訪時指出,當前中國經濟面臨的問題「不只在總量,更在結構」。他直指,製造業正陷入「內捲式」競爭,不斷壓價,形成「製造業通縮」;與此同時,服務業供給卻在數量、品質、多樣性和空間布局上跟不上需求。
這種「製造業捲不動、服務業缺得慌」的結構性矛盾,正成為制約消費、拖累經濟增長的重要因素。陸銘認為,傳統依靠擴張產能、壓低價格實現增長的道路,已經走到樽頸。
製造業「捲」不動 價格競爭難以打破
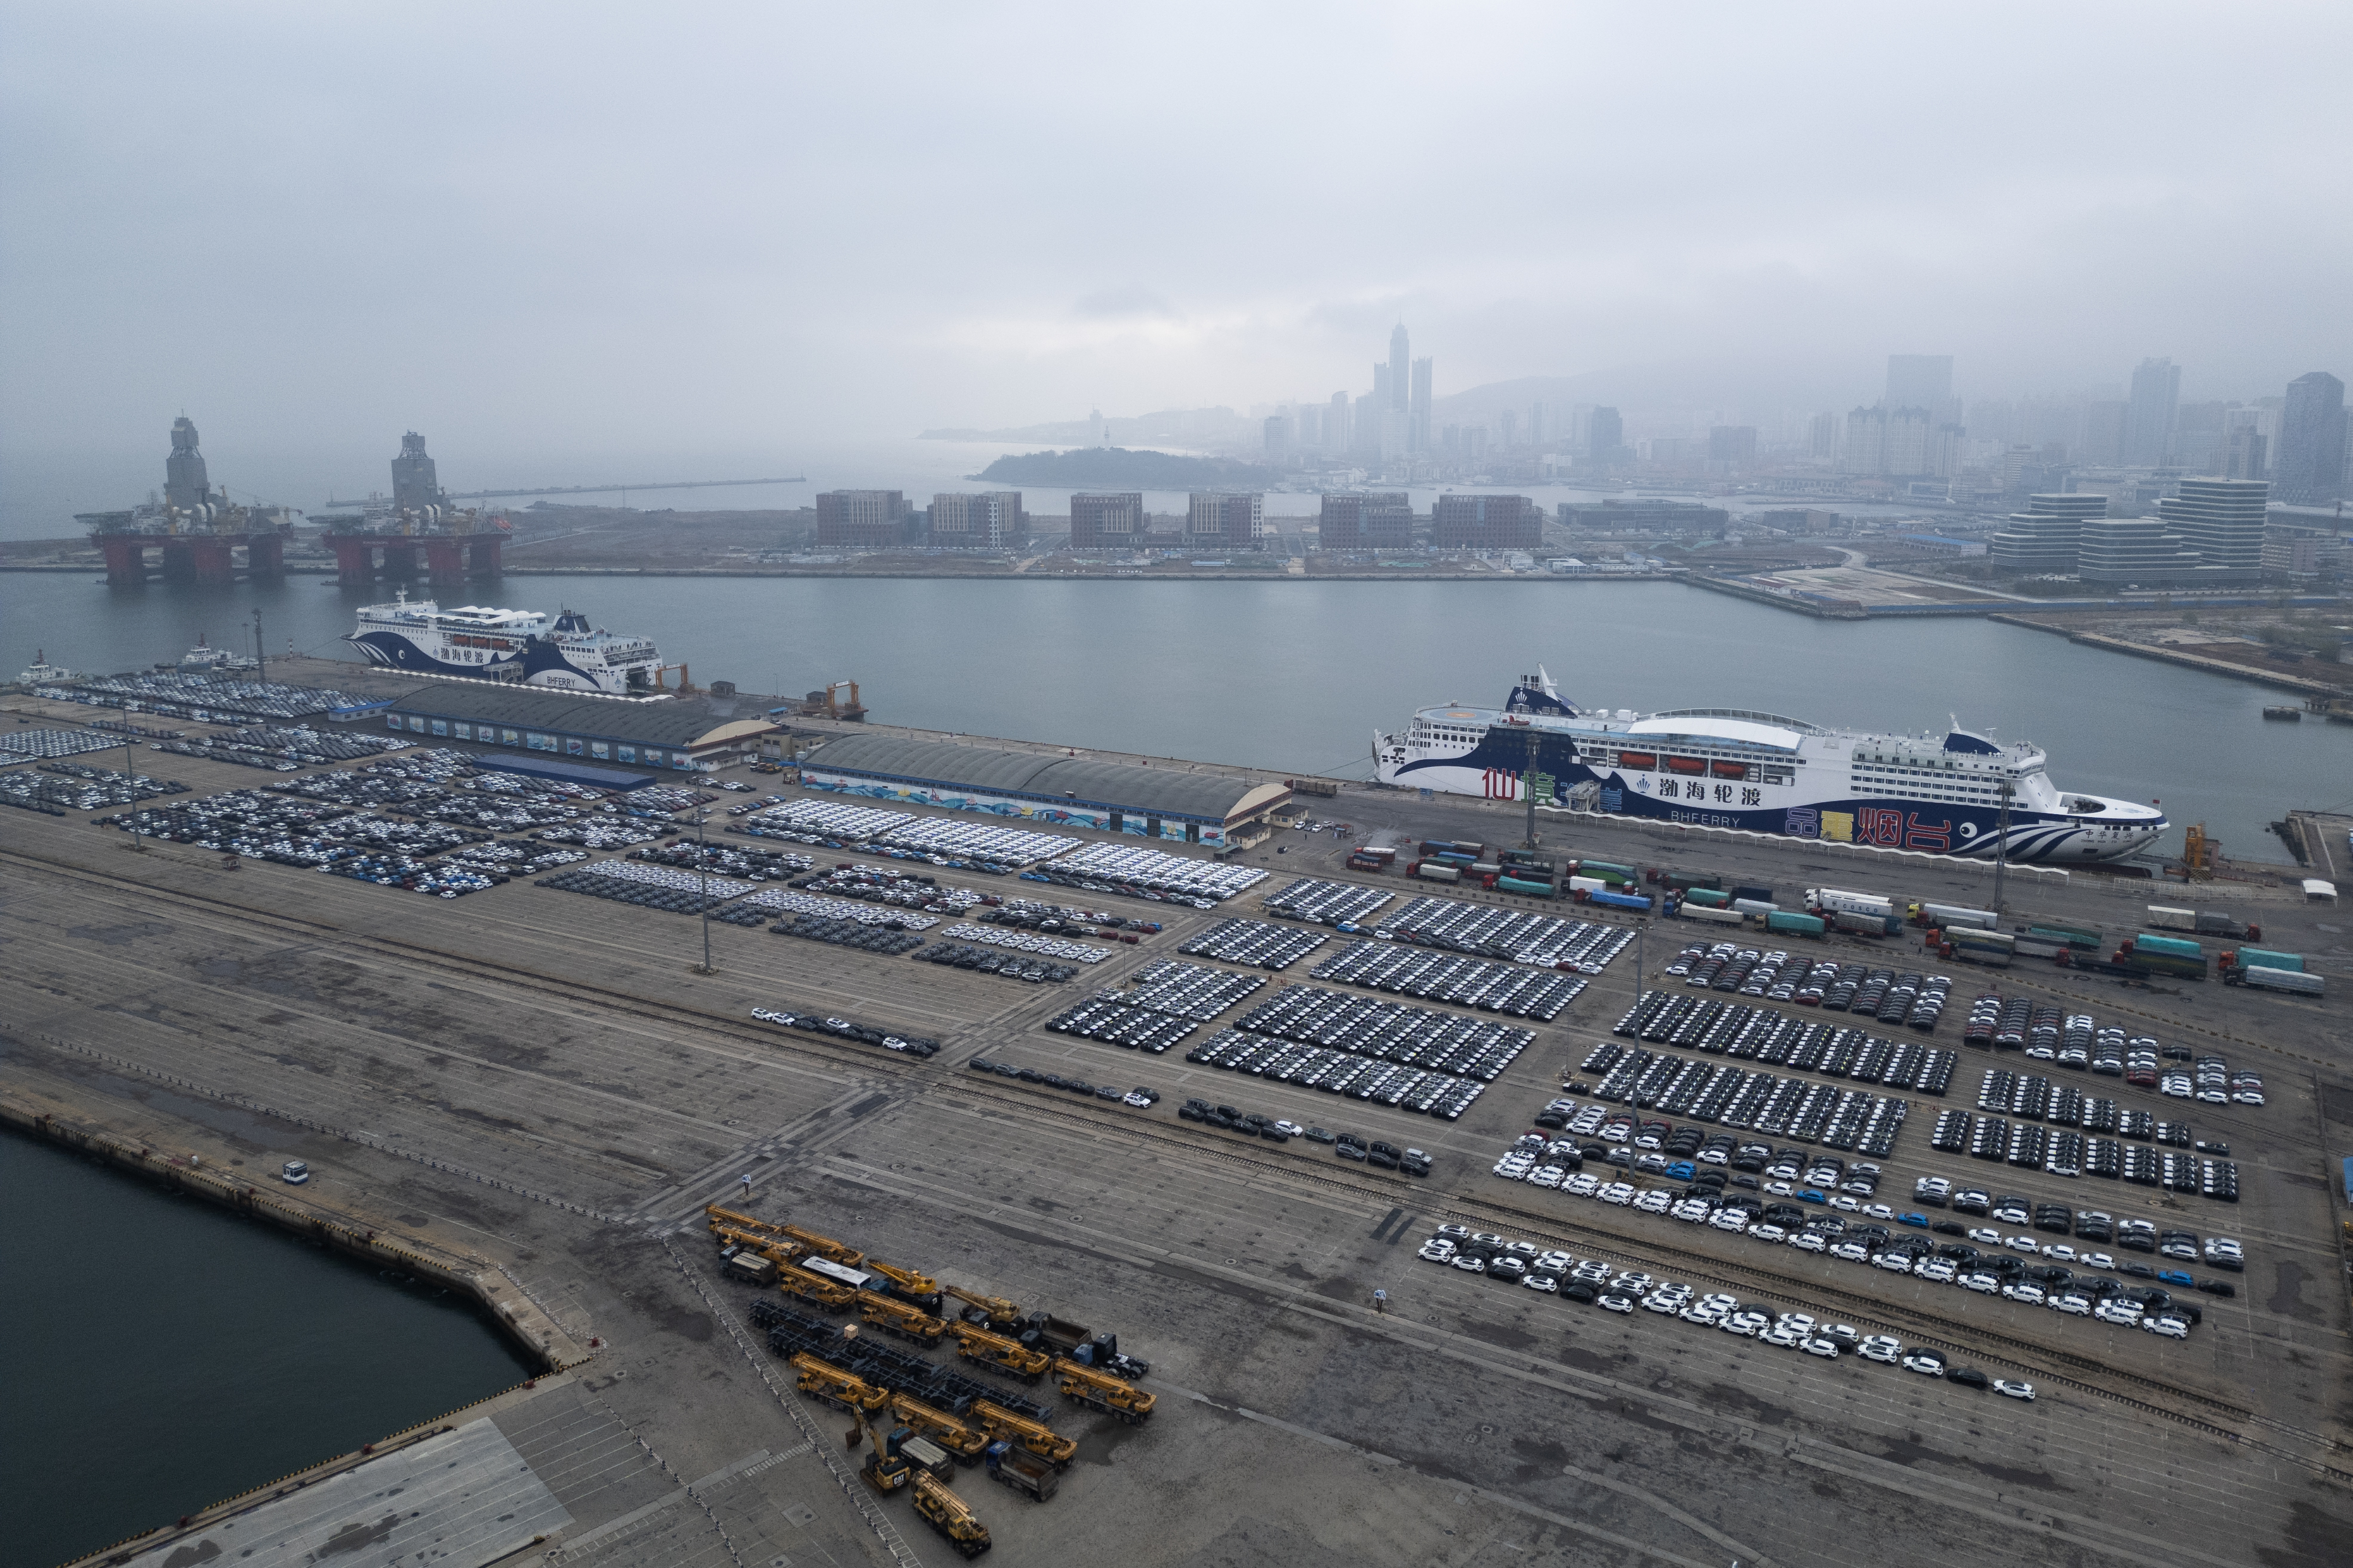
中國製造業在國內面臨部份市場需求趨於飽和,在國際市場則面臨貿易平衡壓力。陸銘認為,在這種背景下,企業容易在有限的市場空間內展開「內捲式」競爭,通過降價爭奪市場,進而形成價格持續下降的循環。
陸銘所說的製造業「內捲式」競爭,也可以從近期一些具體行業的變化中看到。
鋼鐵、建材、光伏等部份行業近期都出現供需偏弱、價格承壓或產能退出等現象。
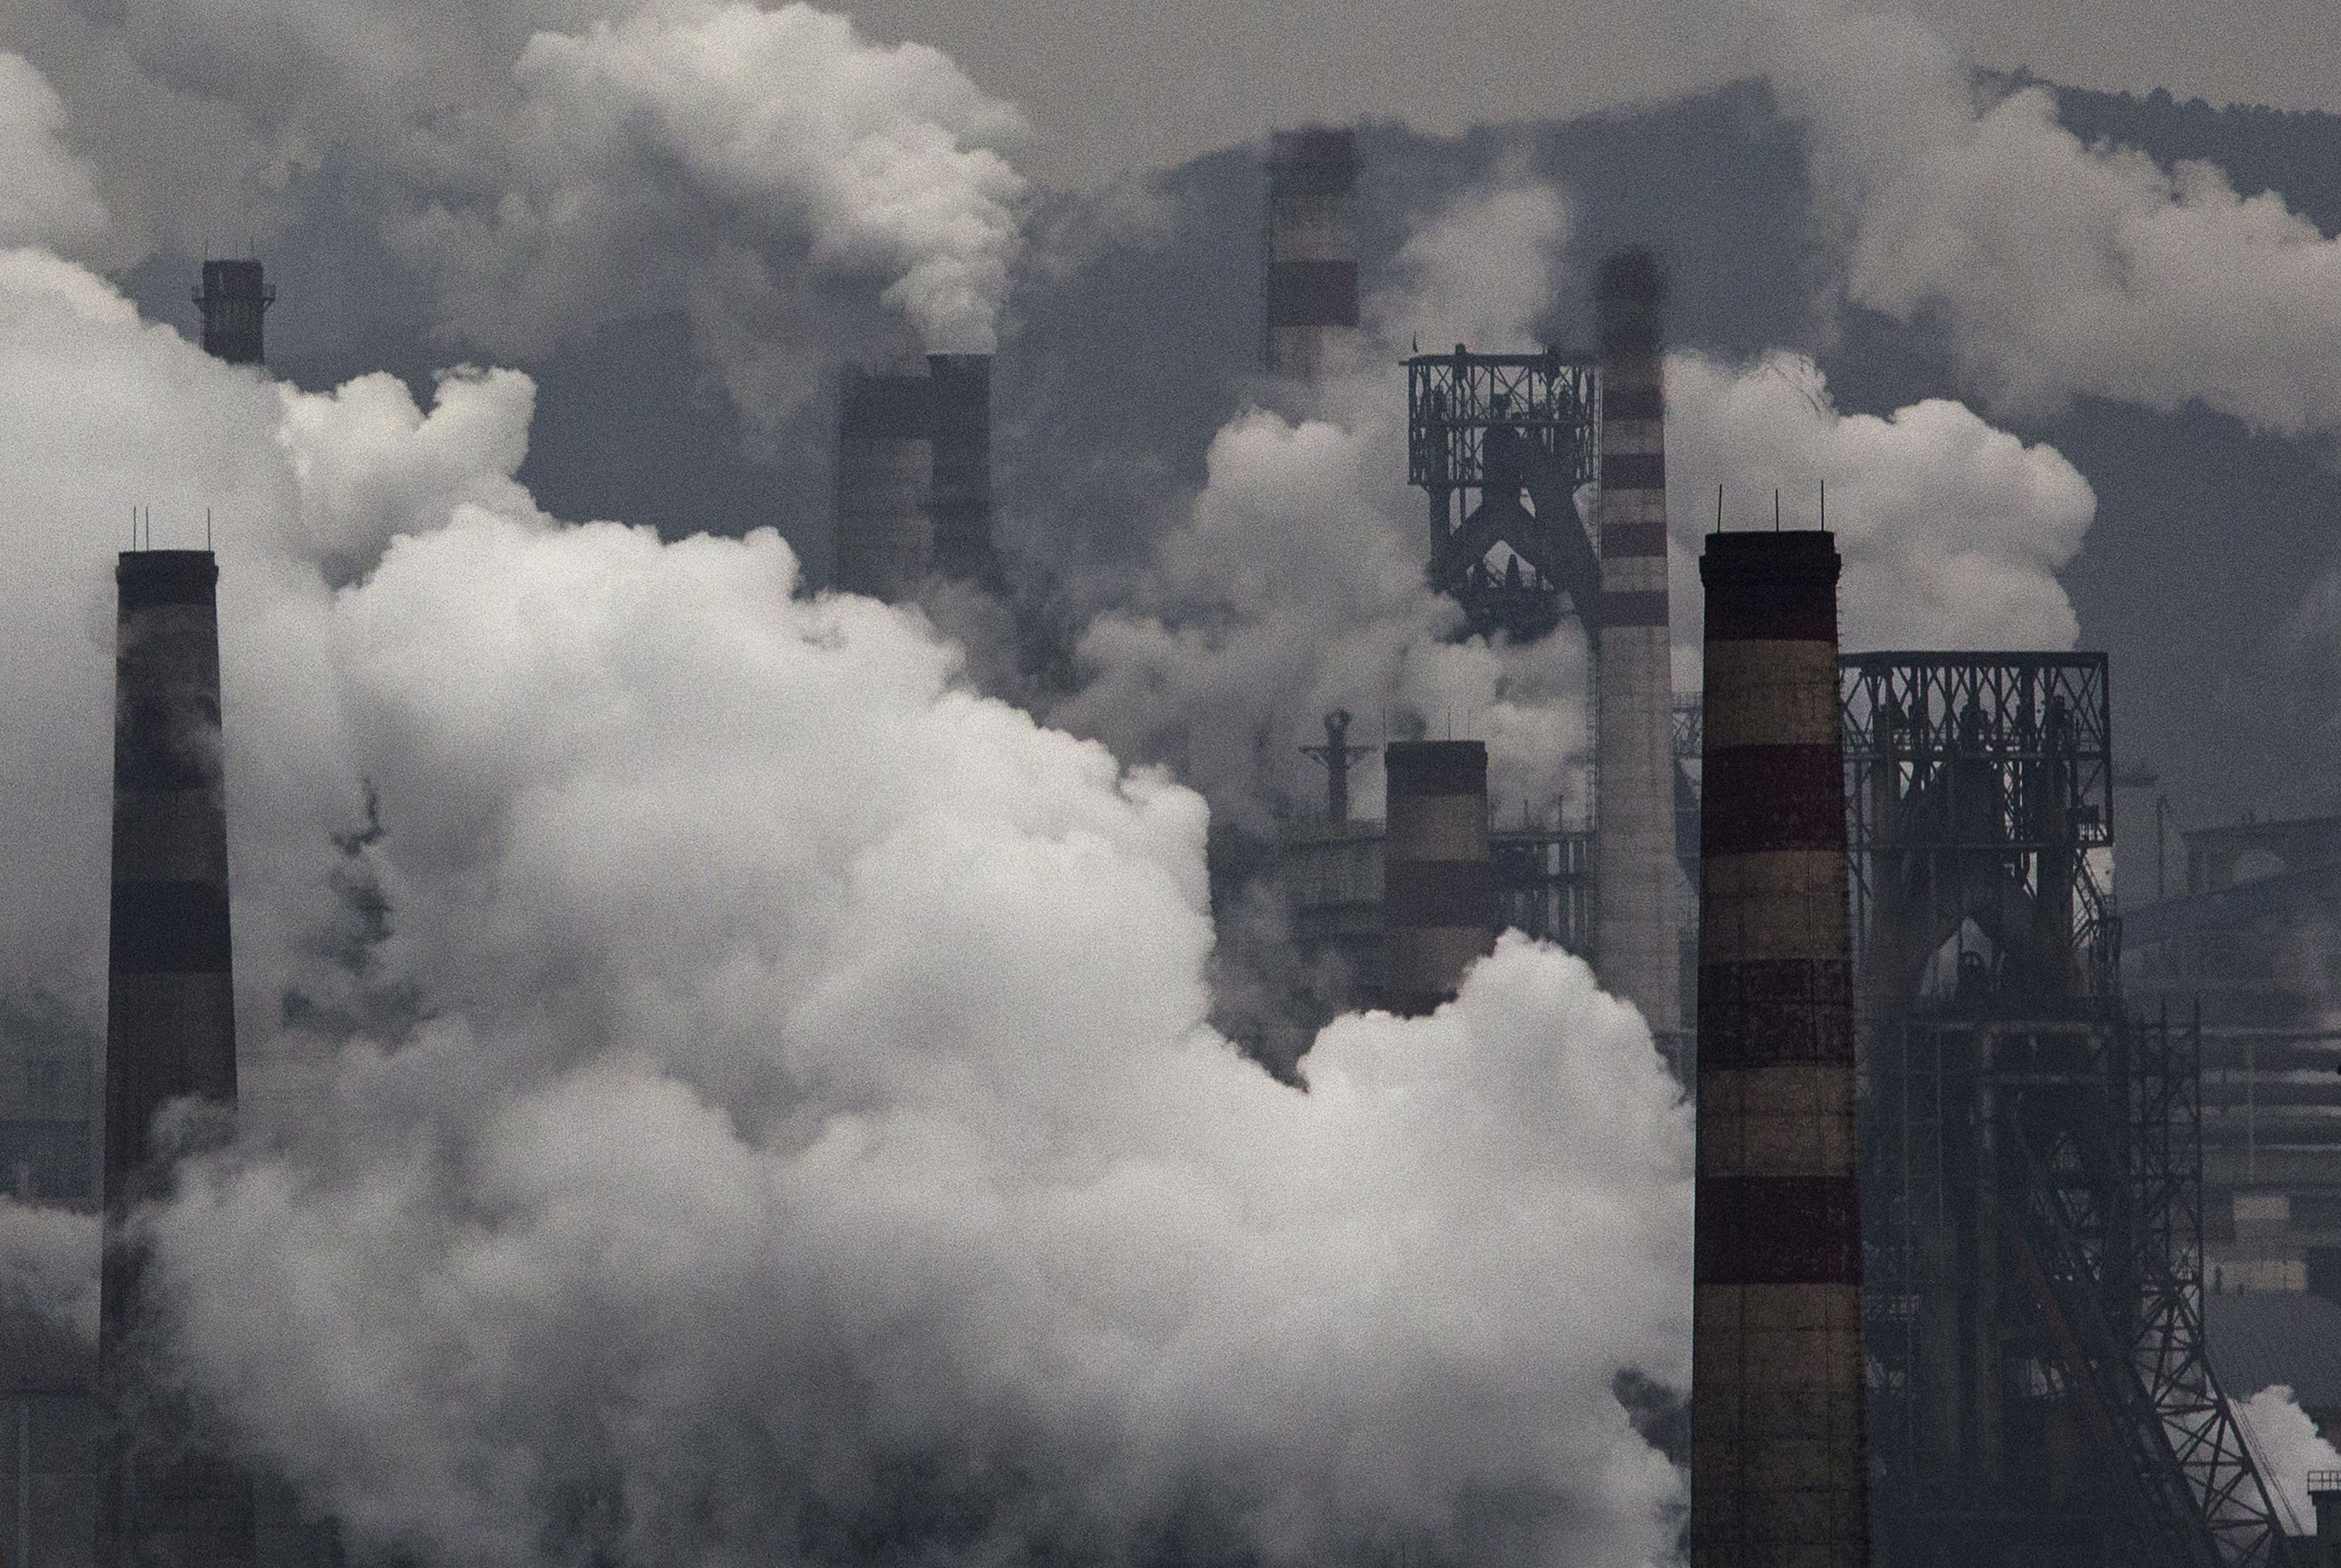
鋼鐵行業近期提出「控產降庫存」。中國鋼鐵工業協會9月15日發布倡議,指出2026年以來鋼鐵行業呈現「強供給、弱需求,低價格、弱盈利」特徵,國內鋼材需求持續減弱,庫存處於近年較高水平,鋼材價格震盪下行,鋼鐵主業利潤大幅下滑。倡議要求企業嚴格落實產量調控、降低庫存,並抵制低於成本的低價競爭。
建材行業也出現部份產能退出。江西省工信廳9月2日公布,中材萍鄉水泥有限公司一條日產2,500噸的水泥熟料生產線已按要求拆除,經現場核查後確認不再具備生產條件。這一產能退出與產能置換有關,反映出部份水泥產能正在進行調整。
光伏產業的價格競爭同樣激烈。8月6日,國內8家主要多晶矽企業共同簽署「反內捲」倡議,承諾所有光伏產品售價不得低於按照相關成本核算標準計算的對應成本,並提出嚴格執行能耗標準、主動出清高耗能落後產能。
以上幾個典型行業的情況顯示,部份行業已不只是「生產得不夠多」,而是出現需求偏弱、價格競爭加劇以及部份產能退出的現象。這也使「擴大生產」本身越來越難成為解決問題的答案。
從總量供需角度看,北京大學國家發展研究院院長黃益平此前分析指出,中國反覆出現產能過剩,最根本的原因之一是宏觀經濟失衡,即投資多、消費少。當投資形成的產能增長快於消費需求時,就容易出現產品難以消化、價格下降和利潤壓縮等問題。
中共國家發展改革委宏觀經濟研究院7月30日發表文章也以「供強需弱」描述當前供需矛盾,指出內需不足已成為影響國民經濟循環的突出癥結。
製造端仍在增長 消費卻沒有同步跟上
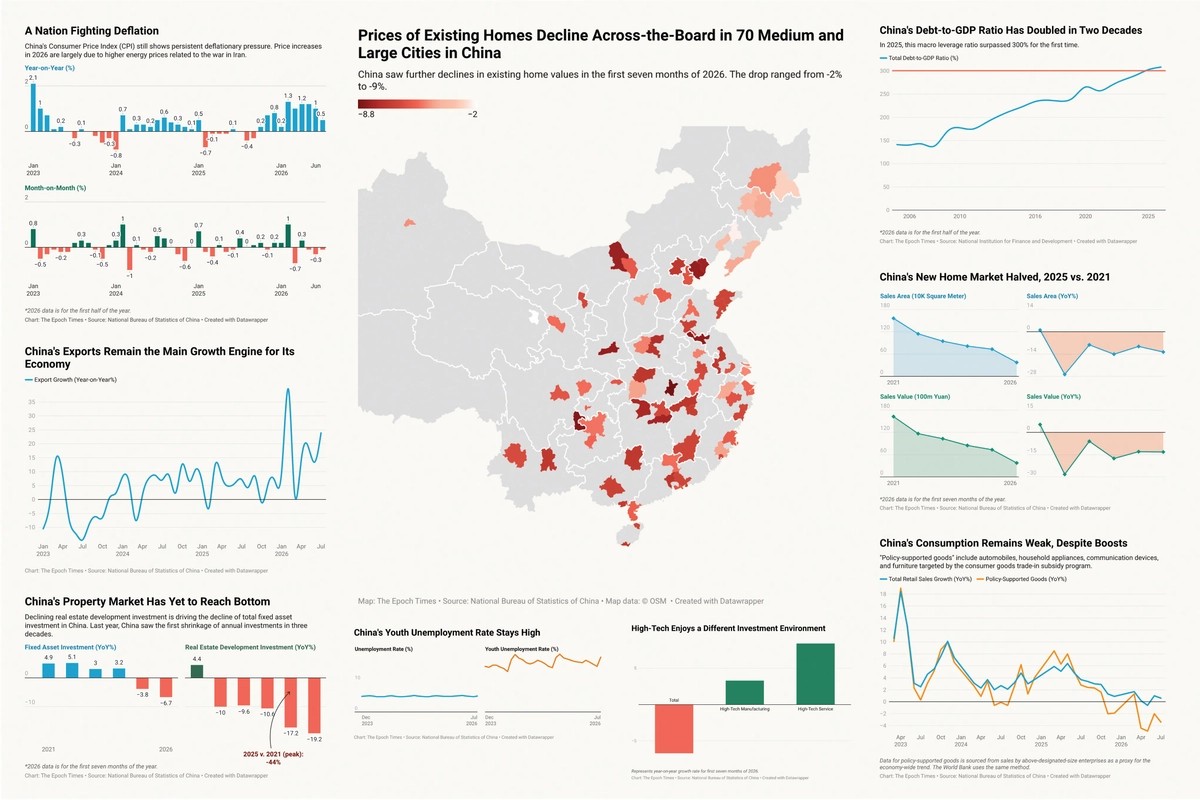
2026年上半年,中國GDP同比增長4.7%,其中第二季度增長4.3%;規模以上製造業增加值增長5.6%。與此同時,上半年社會消費品零售總額增長1.3%,商品零售額增長1.1%。
這意味著製造端仍保持一定增長,但終端商品消費的擴張速度相對較慢。
另一邊,服務消費正在成為消費結構中越來越重要的一部份。
中共國家統計局數據顯示,1至8月,社會消費商品和服務零售總額同比增長2.5%,其中服務零售額增長4.9%,商品零售額增長1.0%。服務零售增速明顯高於商品零售。
上海交通大學中國發展研究院9月公布的陸銘專欄文章指出,2025年中國居民人均服務性消費支出已達13,602元,佔人均消費支出的46.1%;2020年至2025年,人均服務性消費支出年均增長8.5%。
這反映出中國居民消費結構正在發生變化:除了商品消費之外,居民對餐飲、旅遊、休閒娛樂、健康養老、家政等服務的需求持續擴展。
但服務供給沒有完全跟上。陸銘指出,服務業目前在「數量、品質、多樣性、空間布局」等方面,仍與居民需求不匹配;養老、教育、醫療、幼托、文化娛樂、體育等領域,都存在部份需求得不到滿足的情況。
因此,中國經濟形成一個看似矛盾的局面:商品供給越來越充足,價格競爭越來越激烈,但居民真正需要的部份服務,卻仍然不夠。
為甚麼服務業「缺」?
陸銘認為,服務業供給不足並非單純的市場需求問題,而與制度和發展模式有關。
首先是地方政府的激勵。陸銘指出,製造業和服務業在增值稅等方面存在差異,製造業增值稅稅率為13%,服務業為8%,容易使地方政府更偏好投資規模較大的製造業項目。
其次是金融體系。以抵押品為核心的間接融資模式,對擁有廠房、設備和土地等固定資產的製造業相對友好,但許多服務業屬於輕資產企業,缺少可抵押的固定資產,因此更難獲得同等程度的融資支持。
第三是社會觀念。一些生活服務業長期被認為「沒有技術含量」或者屬於低端行業,導致資源和人才投入不足。
此外,城市規劃和市場准入也會影響服務業發展。陸銘指出,長期存在的「低密度、寬馬路」城市模式,不利於需要人口密度和便利交通的生活服務業形成規模;部份服務業在民營經濟進入和消費場景開放方面仍存在限制,也會壓縮供給。
除了上述制度和發展模式因素,服務供給還存在明顯的空間錯配。人口流動正在重塑服務消費需求的空間分布,人口持續流入的大城市,醫療、教育、養老、幼托等服務需求更加集中,但戶籍及公共服務等限制,可能使這些需求難以充份釋放;與此同時,人口流出地的服務需求結構也在發生變化。
這意味著,服務業的問題不是簡單的「沒有需求」,而是需求明明存在,供給卻未必能以合適的價格、品質和地點提供出來。
需求不足正在反過來加劇產能過剩
從需求端看,中共國務院發展研究中心原副主任劉世錦今年1月表示,中國經濟增長面臨的主要挑戰已由過去的供給約束轉向需求約束,而需求不足主要表現為消費不足。他認為,終端需求增長放緩和相對收縮,是導致宏觀經濟減速、產能過剩加劇以及名義增長低於實際增長的主要原因。
陸銘的分析與劉世錦存在交集,但兩人的側重點不同:劉世錦主要從總量角度強調需求不足,陸銘則進一步從結構角度指出,製造業與服務業之間存在供需錯配。
也就是說,消費需求不足會加劇製造業產能過剩,而服務業供給不足又使一部份本來存在的消費需求難以釋放。兩個問題相互作用,使「製造太多」與「服務不夠」同時存在。
過去靠出口消化產能的方式正在面臨限制
過去中國可以通過出口消化部份國內過剩產能。黃益平此前分析指出,中國改革開放40多年來幾乎一直存在產能過剩,只不過早期部份過剩產能可以通過出口被海外市場吸收。
但這種方式正在面臨更大限制。黃益平認為,全球化政策出現變化、世界市場開放度下降以及地緣政治矛盾加劇,使中國出口產品面臨的國際市場環境發生變化;同時,中國經濟體量已經足夠大,大量增加出口對國際市場供需平衡的影響也比過去更大。
因此,當國內消費不足、製造業產能仍在擴張,而依靠出口消化過剩產能的空間又受到限制時,單純繼續擴大生產就更難解決供需失衡。
這也是陸銘所說的結構性矛盾所在:一邊是製造業供給充足甚至陷入價格競爭,另一邊則是居民對養老、醫療、教育、幼托、文化娛樂和體育等服務的需求仍有大量未被滿足的空間。#
-------------------
局勢持續演變
與您見證世界格局重塑
-------------------
🔔下載大紀元App 接收即時新聞通知:
🍎iOS:https://bit.ly/epochhkios
🤖Android:https://bit.ly/epochhkand
📰周末版實體報銷售點👇🏻
http://epochtimeshk.org/stores